
原创丨不看营收看什么?“十五五”国企考核逻辑变了
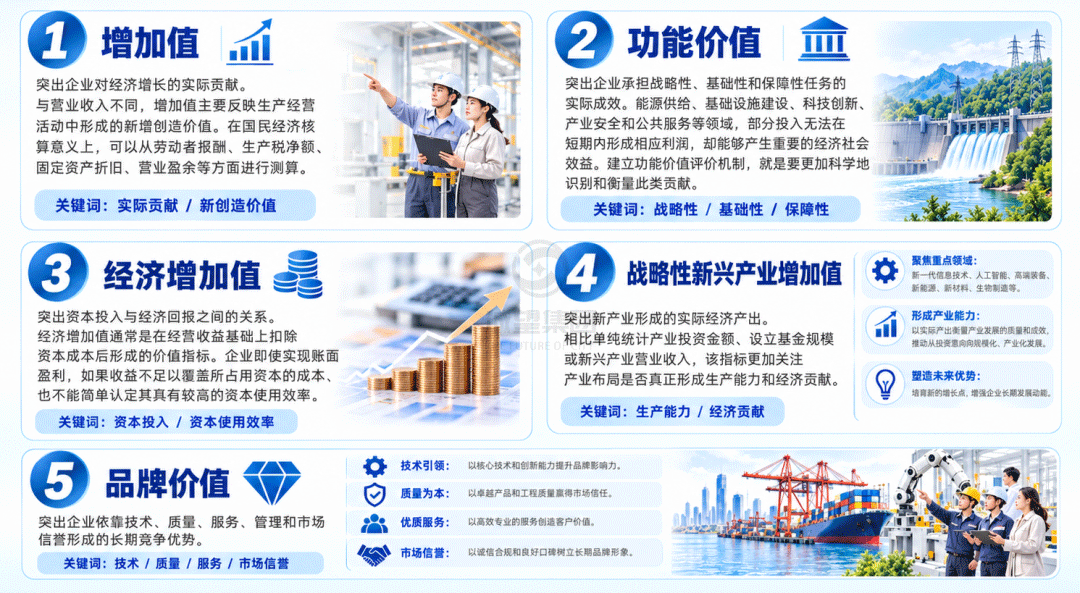
2026年9月28日,国务院国资委在国务院新闻办公室举行的专题发布会上明确,《中央企业发展“十五五”规划》已经印发。《规划》围绕增加值、功能价值、经济增加值、战略性新兴产业增加值和品牌价值五个维度设定量化目标,特别是将增加值凸显出来,弱化营业收入等规模类指标,引导企业切实把工作重心转到高质量发展上来。国有企业考核逻辑实现从“规模扩张”向“质量提升”的根本性跃迁。
过去相当长一段时期,营业收入、资产总额、利润规模等指标,是衡量国有企业发展水平的重要依据。企业资产达到多少亿元、营业收入跨过多少门槛、主体信用评级提升至什么等级,也往往成为国企改革成效的直观体现。
进入价值创造与功能评价并重的新阶段
考核指挥棒是国有企业发展的核心风向标,从中央到地方,国企考核进入价值创造与功能评价并重的新阶段。
(一)中央层面:顶层设计的系统性重塑
第一,《中央企业发展“十五五”规划》正式印发,围绕增加值、功能价值、经济增加值、战略性新兴产业增加值、品牌价值五个方面设置定量指标,明确弱化营业收入等规模类指标,引导国企把工作重心真正转到提升发展质量和效益上来。
第二,配套制度层面,《关于进一步深化国资国企改革的方案(2026—2029年)》提出加快建立国有企业履行战略使命的评价制度,推动建立国有经济增加值核算制度,进一步突出质量效益、战略使命、价值创造的考核导向。
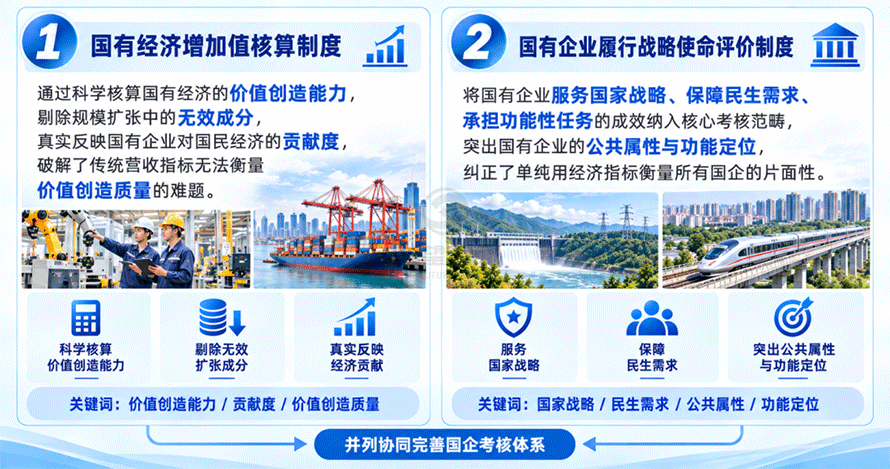
第三,“一企一策”差异化考核机制全面推行。国务院国资委主任张玉卓在学习时报撰文进一步强调,完善国有企业增加值核算方法,深化“一企一策”分类考核,引导国有企业切实把发展重心转换到增强核心功能、提升核心竞争力上来。
(二)地方层面:考核体系同步跟进
在中央顶层设计指引下,各地陆续调整地方国有企业考核体系,结合地方实际细化考核导向,推动价值导向考核向市县层级延伸。不少省份在地方国企考核中,大幅压减营业收入、资产总额等规模指标权重,将劳动生产率、净资产收益率、战略任务完成率、新兴产业布局成效等纳入核心考核范畴。
例如山东省在省属国企考核中,将经济增加值权重提升至30%以上,规模类指标权重压减至20%以下;浙江省突出功能导向考核,对不同功能类企业设置差异化指标体系,公益类企业重点考核成本控制、服务质量,竞争类企业重点考核价值创造、市场竞争力;宁夏自治区国资委提出构建战略引领、价值创造、精准激励、数字智控四位一体的现代化考核分配新体系。
(三)总结:战略使命评价与经营业绩考核逐步衔接
结合中央顶层设计和地方考核实践,国企考核指挥棒正在形成两个相互衔接的评价维度:一个维度是企业经营得怎么样,另一个维度是企业承担的使命完成得怎么样。
对于商业竞争类企业,市场占有能力、资本收益、现金流质量、创新成果转化等指标仍是评价重点;
对于承担战略任务的功能性企业,需要进一步考察重大项目完成情况、产业链带动作用和区域发展贡献;
对于公益保障类企业,则应将服务质量、供给效率、成本控制以及公共安全等指标放在更加重要的位置。
从中央到地方,一个共识已经形成:资产总额和营收规模的考核权重正在大幅下调,经营性现金流、资产回报率、利润率、不良资产率成为核心考核指标,单纯堆砌营收数字的经营模式彻底失效。
整合重组为何强调“质量”而非“规模”
考核导向的转变,直接投射到国有经济布局优化的实践中。从“做大做强做优”到“做强做优做大”的语序调整,看似细微,实则标志着国企发展逻辑的根本转换——“强”与“优”被置于优先位置。
做强,主要解决企业核心竞争力不足的问题;
做优,主要解决经营结构和资本使用效率不高的问题;
做大,则应当建立在真实价值创造和可持续经营的基础之上。
将“做强做优”置于“做大”之前,明确了发展的优先级:做强是核心,做优是目标,做大是结果。也就是说,规模扩张必须建立在做强做优的基础上,是质量提升后的自然结果,而非刻意追求的目标。这一战略定位的调整,与考核体系的转向高度契合。
整合重组中的考核导向映射
2026年以来,地方国资体系出现了一批具有代表性的企业重组和功能调整案例。厦门、南京、海南的改革实践分别体现出资源专业化运营、资本统筹配置和政策场景转化三类不同方向。
(一)厦门:从建设主体向资源运营和城市更新实施主体转变
9月16日,厦门市自然资源资产集团有限公司揭牌。该集团由原厦门市城市建设发展投资有限公司更名设立,注册资本358.2亿元,资产总额1238亿元,净资产664亿元。
新集团依托原有土地开发和片区建设业务基础,进一步拓展自然资源管理服务、存量资产运营、城市空间开发及配套服务等业务。
9月29日,厦门城市更新集团有限公司揭牌。该集团通过整合建发集团旗下相关城市运营单位设立,重点服务城市更新项目的统筹实施和全周期运营。
两次揭牌相隔不到半个月,虽然涉及不同企业体系,却体现出相近的转型逻辑。
前者更加侧重自然资源要素的管理、配置和价值实现,后者更加侧重城市存量空间的更新改造以及后续运营。
它们反映出地方城市发展方式由增量建设向存量优化转变后,国有企业的经营任务也需要相应调整。
厦门案例也说明,地方政府对存量资产的管理要求,正在从单纯完成资产配置,转向资源利用效率、经营收益和公共价值的综合提升。
(二)南京:千亿级投控,更加突出资本统筹和产业赋能
2026年9月2日,南京市投资控股有限公司正式组建,以原南京市国资集团为主体,将城建集团、交通集团、东南集团以及创投集团等股权集中注入,构建“股权与基金投资、现代金融服务、国有资本运营”三大业务,重组完成后资产总额超过8500亿元。
一方面,通过整合城市建设、交通、产业投资等领域的国有资本,提升重大项目投资和资本配置能力;另一方面,推动集团从分散持有股权、管理所属企业,向强化投资决策、资本运作和产业赋能转变。
值得注意的是,南京投控明确提出,到2030年,资产规模目标突破万亿元,营业收入超千亿元。
南京投控仍提出了到2030年的资产总量和营业收入发展目标,这恰恰说明,新的考核导向并非否定规模增长,而是要求规模发展服务于战略目标和实际经营需要。
南京投控的组建,逻辑清晰地展示了未来国企产业投资考核的转向:衡量标准不是资产归集的总量,而是能否打通“资源变资产、资产变资本、资本兴产业”的闭环,能否以国有资本杠杆撬动更大范围的社会投资。
(三)海南:从争取政策资格转向创造开放型经济价值
海南自由贸易港于2025年12月18日正式启动全岛封关运作。进入封关运作后的首个完整年度,海南国有企业围绕政策落地、业务创新和产业服务持续推出新的经营实践。
2026年6月30日,海口美兰国际机场完成海南自贸港国内航线首单保税航油加注业务。海南控股、海南机场集团及相关企业通过跨部门、跨企业协同,推动政策由制度安排进入实际业务环节。
7月29日,海南控股旗下三亚凤凰国际机场也完成国内航线首单保税航油加注。
此外,三亚旅发集团旗下企业于9月完成封关后的首单外贸进口业务,尝试将跨境贸易与本地文旅消费、特色产品加工相结合。
下一步考核应当如何调整?
对于地方国有企业特别是区县城投而言,本轮改革带来的压力和机遇并存。2026至2029年新一轮国企改革方案明确,市县国企是主战场,几条硬性红线不容回避:一家一级国企主业最多3个;纯融资类空壳平台必须注销合并;考核不再比拼资产规模,只看经营性现金流、资产回报率、债务压降成效。
这意味着区县城投的考核逻辑需要根本性重构,建议重点做好以下七个方面:
(一)先确定企业功能边界,再设置差异化考核指标
区县国有企业不宜继续普遍采用同一套资产、营收、利润指标进行横向比较。
建议以集团及所属企业实际业务为基础,建立分层分类的评价体系。
对于城市建设和公共服务类企业,重点设置项目履约、服务质量、运营效率、成本控制、资金安全等指标。
对于城市资源运营类企业,重点考核可经营资产占比、有效出租率、租金及服务费回收率、资产收益率、存量资产盘活成效等。
对于产业投资和园区运营类企业,重点考核产业项目落地、实际经营收入、产业载体利用效率、招商运营成果、资本投资回报及退出情况。
对于充分竞争性企业,则应提高经济增加值、净资产收益率、经营现金流和市场化收入等指标的权重。
在实际操作中,可以由区县国资监管部门建立统一的基础指标库,再由集团根据所属企业业务特点,明确年度任务指标和中长期发展指标。
考核应当允许不同企业使用不同标准,但同一企业的经营责任必须清晰、可核验、可追溯。
(二)将现金流质量作为城投转型的重要约束
区县城投与一般竞争性国企相比,往往存在资产规模较大、投资建设周期较长、存量债务负担较重的特点。部分企业虽然能够通过资产划转或者工程项目形成收入,但经营活动产生的实际现金流不足,难以稳定覆盖人员、运营和债务成本。
因此,考核应进一步提升现金流指标的重要性。
1.建议重点关注经营活动现金流量净额、经营性现金流对利息支出的覆盖能力、有息债务期限结构、应收账款回收、短期偿债资金保障以及企业自身经营收入的现金回款情况。
2.同时,要对营业收入进行穿透分析,区分稳定市场化业务收入、依法依规取得的项目服务收入、政策性补助及关联交易形成的收入,识别不同收入来源的可持续性。
3.对贸易类业务,重点防止无实质商业价值的循环交易及规模虚增;对代建业务,重点关注合同约定、成本归集和资金结算;对资产运营业务,重点关注实际收款和持续经营能力。
4.注意,区县平台不能通过新设主体、调整名称或资产划转规避相关要求,也不能把新增融资规模作为衡量转型成效的主要依据。
(三)把资产盘活评价从资产划入规模转向实际运营成效
县城国企最值钱的不是新项目,而是积压多年的存量资源——闲置厂房、水库、停车位、商铺、老旧物业等。建议将存量资产盘活率纳入考核核心指标,鼓励通过租赁、合作运营、TOT模式、REITs、资产证券化等方式回笼资金,回笼资金优先用于还债和主业投入。
建议首先建立资产分类台账,对资产权属、使用状态、收益来源、维护成本、抵质押情况和经营限制进行逐项核实。在此基础上,设置三类评价指标。
第一类是基础管理指标,主要反映资产权属清晰程度、信息完整性和规范管理水平。
第二类是经营效率指标,主要反映出租利用、运营成本、经营现金流和资本收益。
第三类是价值提升指标,主要反映改造投入后的收益改善、低效资产盘活以及新经营模式培育情况。
(四)重组完成后,建立总部管控与子公司授权相结合的治理体系
区县国企集团化改革之后,容易出现两种管理偏差。
一种是总部权力集中,但专业经营能力不足,重大经营事项决策周期过长;另一种是所属企业拥有较大自主权,却缺少有效的资金统筹和投资监督,形成新的资源分散。
建议按照资本管理、战略管理、风险管理和业务经营的不同属性,建立分级授权体系。
集团总部重点负责发展战略、资本配置、重大投资、资金预算、风险管控和绩效评价;专业子公司在授权范围内负责产品服务、项目运营、市场拓展和成本管理。
同步建立授权事项清单、重大投资负面清单、预算约束清单、风险预警清单和权责追究机制。
涉及跨板块项目的,由集团层面确定牵头单位、协同责任和收益分配办法,避免部门之间职责重叠、子公司之间业务竞争。
(五)探索建立战略使命评价机制
区县城投的战略使命不同于央企,更多体现在城市综合服务、保障性住房建设、县域产业培育等方面。
建议借鉴重庆经验,围绕“增强核心功能,提升核心竞争力”“服务重大战略,促进区域发展”“保障国计民生,履行社会责任”三个维度,分类设置履行战略使命评价指标。评价结果与负责人薪酬、资源配置挂钩,对履行战略使命成效突出的企业予以考核加分,不力的予以扣分。
(六)建立年度经营考核与中长期转型考核相结合的机制
区县平台转型不可能仅用一个会计年度完成。部分新业务需要经过前期投入、市场培育和运营提升,短期内不一定形成较高利润。因此,考核既要保障企业财务安全,也要为符合主业方向、具备合理商业前景的新业务留出成长空间。
建议形成年度考核、任期评价和专项任务评价相结合的机制。
年度重点考核资金安全、现金回款、成本控制、经营成果和重点任务完成情况。
任期重点考核经营性资产收益改善、市场化经营能力培育、债务结构优化、资本回报和企业治理水平提升。
专项任务重点评价重大改革、战略投资、产业培育和公共服务等任务的实施过程及实际效果。
对承担重大公共任务产生的合理政策性成本,应依法依规做好成本核算及补偿安排;对创新项目出现的阶段性亏损,应依据事前决策程序、经营合理性和风险管理情况开展评价,不能不加区分地进行负向考核。
(七)形成一套可落地的区县国企考核指标框架
建议区县国资监管部门先行开展考核试点,根据企业功能定位设置基础指标,再逐步完善不同业务板块的差异化评价办法。
以下为可供讨论的示例框架,并非国家或地方统一规定的考核权重。
对于城市资源运营类企业,可以考虑将经营效益与资本回报设置为30%,经营现金流及回款质量25%,资产运营效率20%,改革创新与业务协同15%,规范管理和风险防控10%。
对于产业投资及园区运营类企业,可以考虑将产业功能及项目落地成效设置为30%,经营质量与投资回报25%,园区和产业载体运营效率20%,创新培育及产业协同15%,资金安全与合规管理10%。
对于公共服务及功能保障类企业,可以考虑将公共任务完成质量设置为30%,运营效率及成本控制25%,服务对象满意度和服务覆盖20%,资金管理及资产保值15%,治理规范和安全管理10%。
在此基础上,针对重大安全事故、违法违规新增隐性债务、重大财务造假和严重国有资产损失等事项,依法依规设置相应的考核约束、降级或者否决机制。
营收数字的退场,不是对增长的否定,而是对增长质量的追问。过去那种靠大宗贸易“走量”、靠资产划转“拼盘”、靠债务扩张“催肥”的发展模式,在增加值核算和战略使命评价的双重标尺下将无处遁形。
真正值得关注的,不是国企今后还要不要扩大规模,而是每一次规模增长能否带来经营质量和价值创造能力的同步提升。
来源:城望研究院。若文中内容涉及版权问题或需引用授权,欢迎随时通过公众号后台留言与我们联系,我们将第一时间妥善处理。