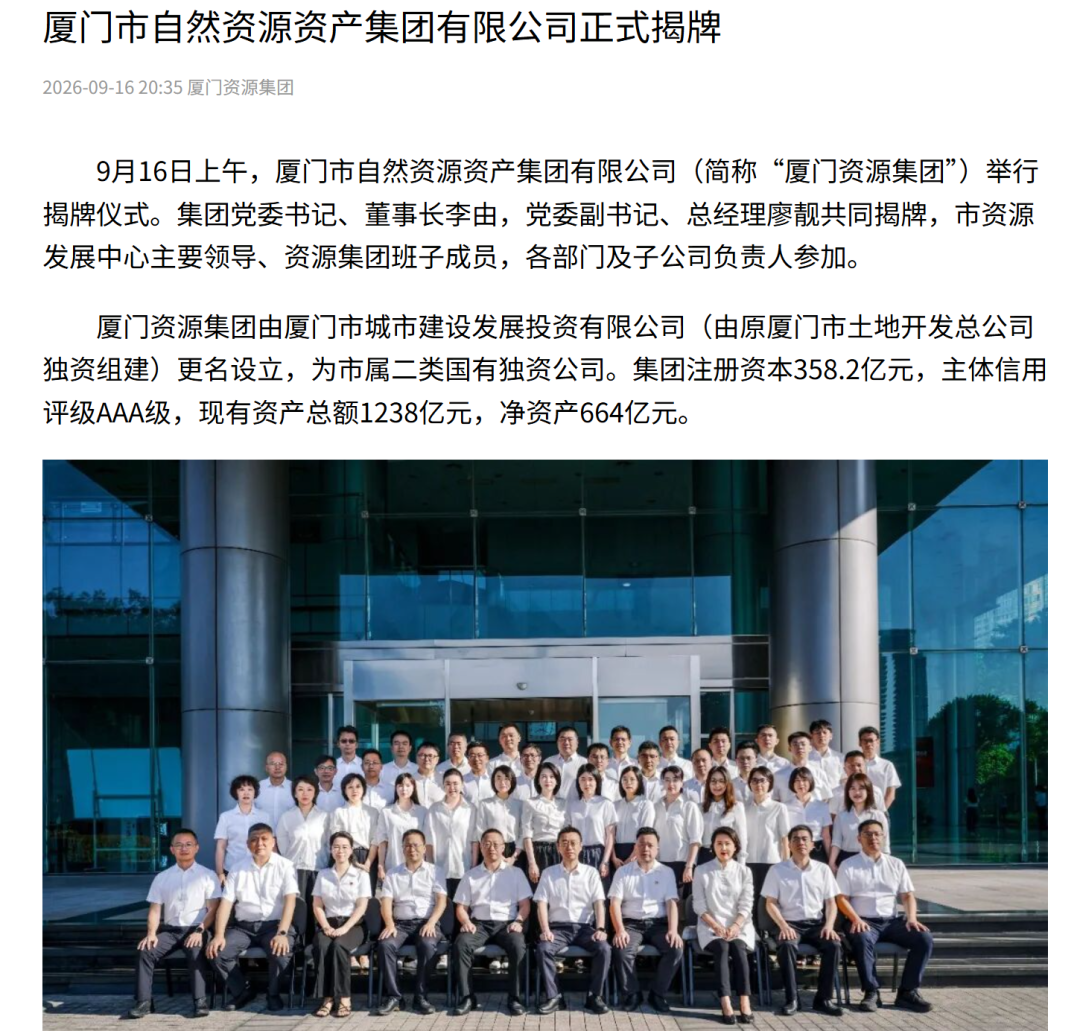
厦门城投的名字变了。
2026年9月17日上午,厦门市自然资源资产集团有限公司揭牌。牌子上的字从“城市建设发展投资”换成了“自然资源资产”,中间隔着的,不只是一次工商变更,而是一个时代的转身。
过去二十多年,城投的生存逻辑简单而清晰:拿地、拆迁、修路、盖楼,然后等土地出让金回笼,再进入下一轮。城投的核心能力是融资组织能力和工程实施能力。会跑银行,会做项目,会跟政府对接,就够了。但这套模式的底色,是对土地的深度绑定。2025年全国土地成交额约3.35万亿元,同比下降9%,城投拿地占比在45%左右[1]。据统计,2021年至2024年6月,城投拿地项目中全部开工的仅占20%,总体开工率只有22%,未开工面积接近3.3亿平方米[2]。这意味着,各地城投沉淀了大量存量土地资产,但当土地市场冷却、新增建设用地原则上不再用于经营性房地产开发的政策落地,这些资产从“蓄水池”变成了“堰塞湖”。老城投的困境,本质上是能力结构与时代需求的错配。擅长的是“从无到有”的建设,需要的是“从有到优”的运营;熟悉的是“政府让我干什么”,面对的是“市场需要什么”。2026年9月16日,厦门市自然资源资产集团有限公司正式揭牌。它的前身,是厦门市城市建设发展投资有限公司——一家由原厦门市土地开发总公司独资组建的老牌城投平台。注册资本358.2亿元,主体信用评级AAA级,现有资产总额1238亿元,净资产664亿元。从数字上看,这是一次资产体量可观的城投更名。但更值得关注的,是名字背后传递的信号,“城市建设发展投资”变成了“自然资源资产”。根据厦门资源集团官网[3],厦门资源集团构建了“一核两翼强支撑”的业务布局:以土地开发为核,资产运营和自然资源为两翼,数智科技为支撑。旗下六家全资子公司,覆盖自然资源收储与管护、资产运营与盘活、物业服务与商业运营、政策智库与资源要素服务、资源整备与片区开发等核心领域。从“城市投资建设者”到“自然资源综合服务商”,角色的切换意味着一整套能力体系的重构。过去老城投做土地,赚的是一级开发后的出让差价,是一锤子买卖;现在做资源,赚的是全周期运营的长期价值,是持续的生意。对多数老城投而言,这是成本最低、最顺手的转型路径。手握最丰富的土地开发经验与资源禀赋,不用盲目跨界陌生赛道,先把自家家底盘活,把一次性的开发生意,做成全生命周期的资源运营,就筑牢了转型的基本盘。厦门城投更名的前一天,9月16日,三部门联合发布了《关于优化自然资源配置推动旅游业规范有序发展的指导意见》,鼓励利用存量空间发展旅游产业。厦门资源集团揭牌的时间选择,精准踩中自然资源配置优化的政策窗口,绝非偶然。第一,打开了“组合供应”的制度通道。文件明确提出,在特定国土空间规划范围内,涉及需整体使用土地、矿产、海洋、森林等两种及以上多门类自然资源资产发展旅游产业的,可探索统筹形成自然资源资产组合标的,达到供应条件后一次性供应,实施整体运营。这意味着,过去分散在不同部门手里、难以单独盘活的碎片化自然资源,现在可以打包成一个资产包统一出让。对城投而言,这恰恰是手中存量资源最需要的“变现通道”。第二,给了存量空间利用一条“5年过渡期”的路径。文件明确,在不改变用地主体和规划条件的前提下,利用存量工业用地、老旧厂房等空间发展文化和旅游业态的,可享受5年内按原用途和权利类型使用土地的过渡期支持政策。这条政策的分量,老城投人最清楚。手里那些闲置的旧厂房、低效的工业用地,过去最大的障碍就是土地用途变更带来的高昂成本和漫长审批。5年过渡期,在符合规划管控、安全等要求的前提下,等于给了一个“先干起来再说”的窗口,不必先跑完所有手续再启动,而是可以先运营、边干边完善。第三,明确了“不搞形象工程”的底线。文件同时强调,严禁借旅游项目之名擅自改变土地用途,用于建别墅、私家庄园、房地产等,各类旅游项目建设应对市场形势和风险、资金投入与回报等情况进行充分论证,防止低水平重复建设。这实际上是在告诉地方:政策给了空间,但不能再走“圈地-盖楼-卖房”的老路。谁真正理解“运营”二字,谁才能真正接住这份政策红利。老城投的“黄金时代”,建立在增量扩张的土地逻辑之上。当这个逻辑被制度性改写,转型就不再是选择题,而是生存题。厦门不是孤例。放眼全国,从“造城者”到“营城者”的转型实践已经多点开花。成都城建投资集团是典型的“建设出身”老城投,早年核心业务就是市政道路、桥梁、公共配套建设,常年干的是“按指令施工、建完就移交”的活。2024年起,成都城投专门成立城市资产运营分公司,把全市范围内近200处桥下空间、3.2万个公共停车位、1200余座公交站台广告经营权,通过合规程序统一归集、统一运营。桥下空间改造成便民停车场、智能充电桩、社区服务点,停车位上线智慧停车系统统一调度,广告位打包公开招商。仅一年时间,这块业务就实现经营性收入2.7亿元,毛利率超过35%,成为集团最稳定的现金流板块之一。核心逻辑:这是绝大多数老城投最触手可及的转型路径。过去二三十年城镇化高速期,城投亲手建起了海量基础设施资产。老旧厂区、低效用地、闲置空间等,这些资产天生就在那里,不用新增重资产投入,不用从零搭建团队,只要把运营的短板补上,把分散的资源拢起来,就能从“建设成本”里挤出“运营收益”。不用贪大求洋,先把碗边的饭吃干净,就是最稳妥的转型起步,也最容易快速做实经营性收入、优化资产结构。(二)整合全域自然资源:从“建设抓手”到“要素载体”衡阳城发集团的做法提供了一个标杆样本[4]。东洲岛曾因“土地归国土、林木归林业、水域归水利、文物归文旅”,长期沉睡。衡阳城发集团深度参与自然资源资产组合供应改革,将国有建设用地使用权、文旅经营权、游船观光经营权三大权益“打包”出让,最终以6.15亿元成交,实现了生态资源从“沉睡资产”到“流动资本”的关键一跃。自然资源部专门以衡阳东洲岛为例,点赞湖南自然资源资产组合供应改革探索。核心逻辑:靠全域自然资源的保护、整治、运营、增值赚钱,这是老城投转型的高阶方向,也是政策红利最集中的赛道。从“城市建设投资”到“自然资源资产”,变的不只是名字,是底层逻辑的切换:从“靠工程吃饭”到“靠要素吃饭”。比起跨界去做科技、金融这些完全陌生的赛道,接住政策下放的自然资源要素运营权,把手里的资源通过市场化方式盘活,才是老城投最不可替代的核心竞争力。(三)拉长片区开发链条:从“一锤子买卖”到“全周期生意”合肥市滨湖新区建设投资有限公司,脱胎于滨湖新区大开发时期的建设指挥部,早年的核心任务就是土地一级整理、基础设施配套、安置房建设,是标准的“片区建设工”。地整完、路修通、房建好,任务就完成了,赚的是代建费和土地出让的差价,项目结束就转战下一片区,没有长期收益。转型之后,滨湖建投把业务链条从“建设环节”向前后两端延伸:前端延伸至片区产业规划、土地综合整治,中端保留工程建设优势,后端拓展至园区招商、产业服务、物业运营、配套商业运营。从“建完就交”变成“建运一体”,不仅赚建设的钱,还赚招商服务费、产业运营费、资产增值收益。核心逻辑:转型不是另起炉灶,而是把自己熟悉的生意做长。从土地整备到建设交付,再到运营服务,能力都是现成的,只是从“做项目”变成“做片区”,从“一次性交付”变成“长期服务”。链条拉长一倍,收益可能翻几番,还能沉淀下稳定的经营性资产,刚好命中“335”“224”这类监管指标对经营性收入、现金流的核心要求。厦门资源集团的更名,给出的答案很明确:从“城市建设发展投资”到“自然资源资产”,从“造城”到“营城”,从“融资建设”到“综合服务”。这不是名称的升级,是能力的重建,是角色的重定义。[1]《债券日报:2025年度土地成交及城投拿地盘点》,华创证券,2026年1月23日[2]《后房产时代地方国企资产的隐忧》,岭南商道,2026年8月26日[3]《厦门市自然资源资产集团有限公司正式揭牌》,厦门资源集团公众号,2026年9月16日[4]《东洲岛缘何受到国务院新闻发布会表扬——衡阳城发集团书写国企服务“制造立市、文旅兴城”发展战略新篇章侧记》,衡阳日报,2026年7月17日来源:城望研究院。若文中内容涉及版权问题或需引用授权,欢迎随时通过公众号后台留言与我们联系,我们将第一时间妥善处理。