近年来,随着地方政府债务风险化解进入纵深阶段,地方国有资产管理体系迎来新一轮系统性重构。从省级持牌资管平台到区县国资运营主体,各类地方国有资产管理公司、国有资本运营公司密集挂牌组建,数量之多、覆盖之广、层级之全,为近年国资领域所罕见。
这一轮机构组建,不是简单的国资平台整合,更不是化债压力下的权宜之计,而是地方债务治理逻辑从“债务端腾挪”转向“资产端造血”的标志性变革。当债务置换、展期降息等阶段性纾解手段逐步退坡,如何把沉睡的存量资产转化为真实的偿债能力与发展动能,成为化债下半场的核心命题。
01
为什么是现在?
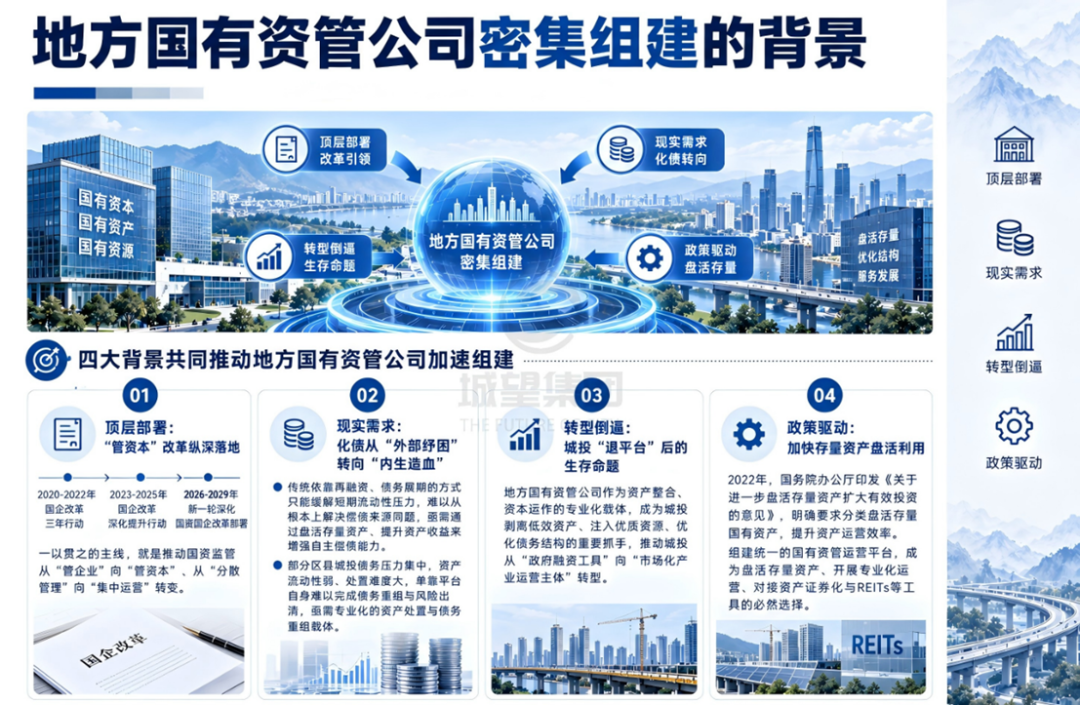
地方国有资管公司的批量涌现,是国资改革、债务治理、城投转型与存量盘活多重政策目标叠加的必然结果。2018国务院印发《关于推进国有资本投资、运营公司改革试点的实施意见》,正式确立了“以管资本为主”的国有资产监管体制改革方向。此后,从2020-2022年国企改革三年行动,到2023-2025年国企改革深化提升行动,再到2026-2029年新一轮深化国资国企改革部署,一以贯之的主线,就是推动国资监管从“管企业”向“管资本”、从“分散管理”向“集中运营”转变。如果说此前的改革重在理顺监管体制、搭建制度框架,那么这一轮组建国有资管公司,就是把“管资本”从制度要求落到实体运营层面,让国有资本的布局优化、进退流转有了专业载体。地方各级政府通过组建专业化运营主体,推动国资监管向全链条、全过程、价值化监管延伸。
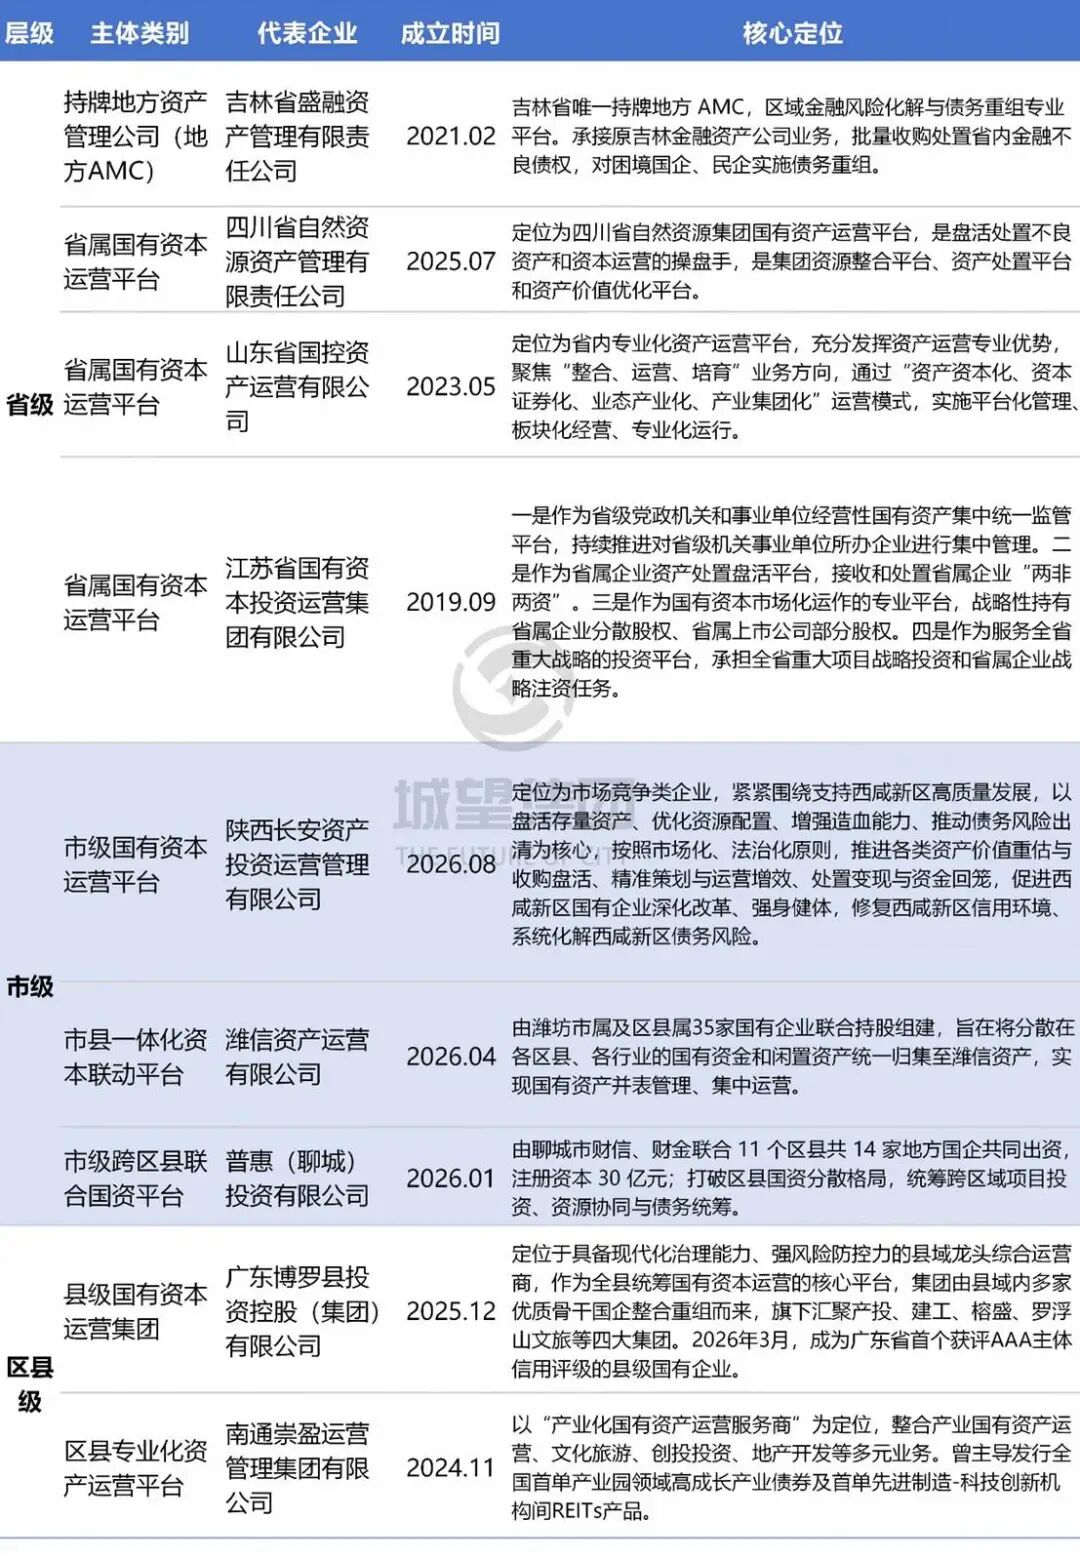
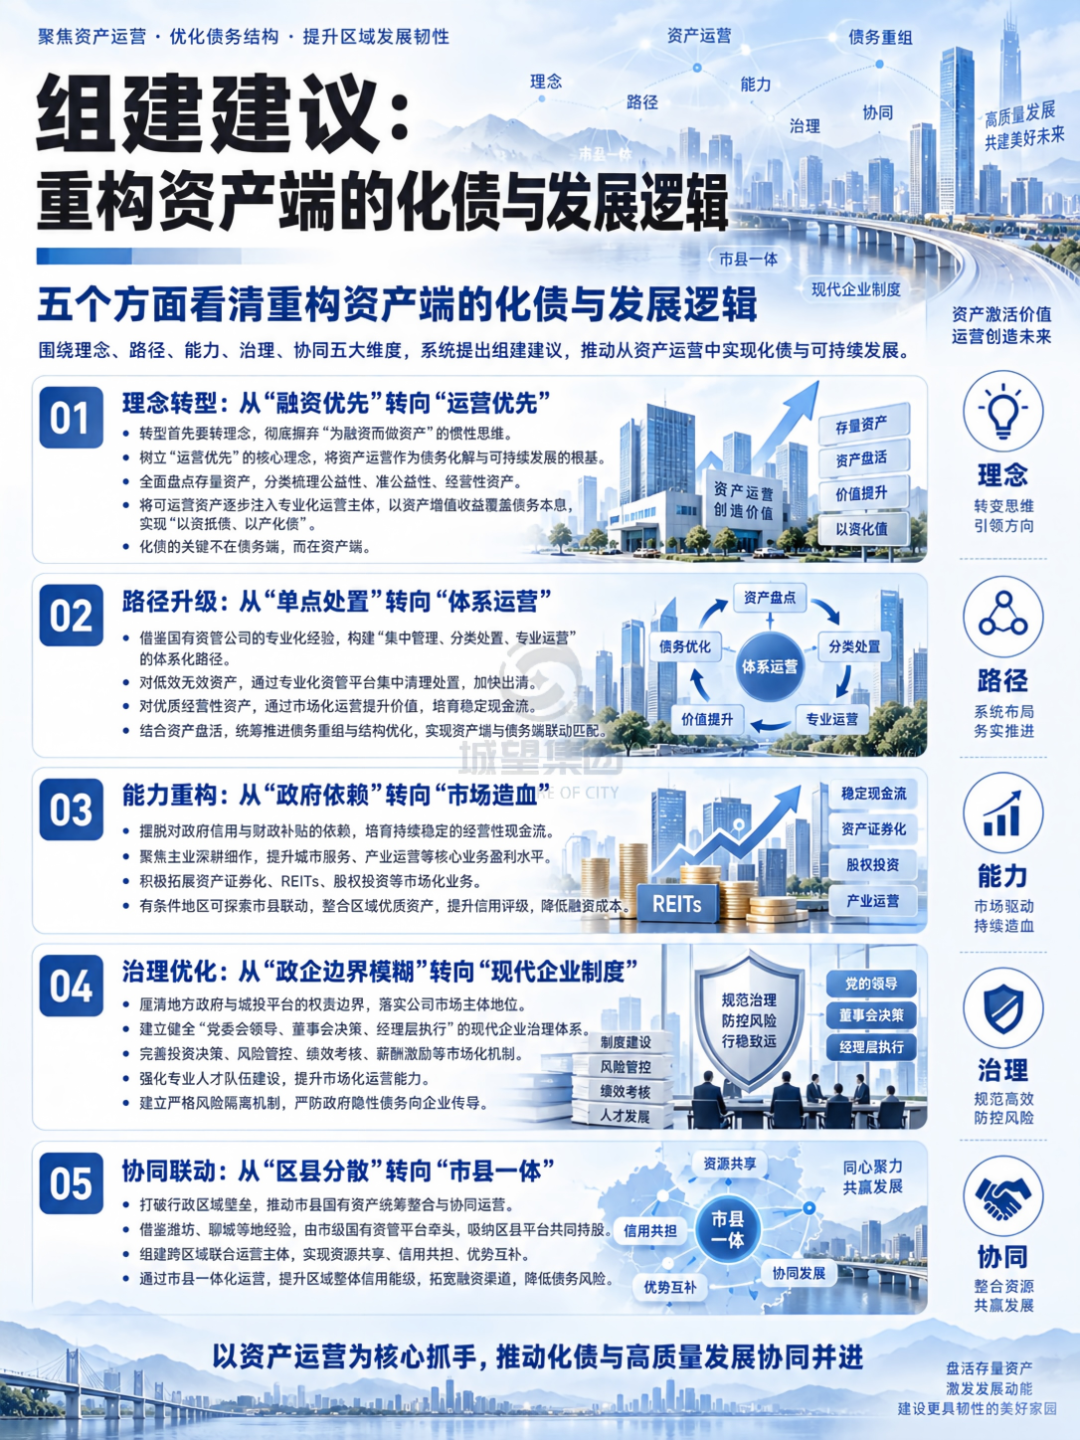
(二)现实需求:化债从“外部纾困”转向“内生造血”随着地方政府隐性债务置换工作进入攻坚收尾阶段,债务化解从“外部置换”的阶段性纾解,转向“内生造血”的长效治理。2026年前8个月特殊新增专项债与特殊再融资债合计发行规模突破2.7万亿元,实际化债进度快于2024年既定“一揽子化债”政策部署。一方面,传统依靠再融资、债务展期的方式只能缓解短期流动性压力,难以从根本上解决偿债来源问题,亟需通过盘活存量资产、提升资产收益来增强自主偿债能力。另一方面,部分区县城投债务压力集中,资产流动性弱、处置难度大,单靠平台自身难以完成债务重组与风险出清,亟需专业化的资产处置与债务重组载体。国有资管公司正是在这样的背景下,成为地方化债的关键抓手。在“退平台”持续推进下,全国融资平台数量与存量经营性债务规模显著下降,截至2025年底,超82%的融资平台实现退出,融资平台存量经营性金融债务规模下降超74%(相较2023年)。但“退平台”不等于“真转型”。传统城投普遍存在业务结构单一、资产偏重偏虚、经营性现金流不足等痛点,剥离政府融资职能后,若无法形成稳定的盈利模式,仍将面临可持续发展困境。地方国有资管公司作为资产整合、资本运作的专业化载体,成为城投剥离低效资产、注入优质资源、优化债务结构的重要抓手,推动城投从“政府融资工具”向“市场化产业运营主体”转型。2022年,国务院办公厅印发《关于进一步盘活存量资产扩大有效投资的意见》,明确要求分类盘活存量国有资产,提升资产运营效率。此后,基础设施REITs常态化发行、闲置国有资产盘活处置等政策持续落地,为存量资产价值释放提供了路径。长期以来,地方大量闲置房产、土地、市政设施、文旅资源等经营性资产分散在各行政事业单位、国有企业中,存在底数不清、多头管理、运营效率低下等问题,资产价值未能充分释放。组建统一的国有资管运营平台,成为盘活存量资产、开展专业化运营、对接资产证券化与REITs等工具的必然选择。近年来,全国各省、市、县三级加快组建国有资管类主体,形成了“持牌地方资产管理公司+国有资本运营平台”两类主体协同、三级梯度布局的发展格局,在债务化解、资产盘活、转型发展中发挥重要作用。(一)省级层面:统筹全省资源,聚焦风险化解与资本运作一类是持牌地方资产管理公司(地方AMC),拥有金融不良资产批量收购处置牌照,核心功能是化解区域金融风险、开展企业债务重组。例如吉林省盛融资产管理有限责任公司,作为吉林省唯一持牌地方AMC,承接原吉林金融资产公司业务,批量收购处置省内金融不良债权,对困境国企、民企实施债务重组,填补了省级不良资产处置通道的空白。另一类是省属国有资本运营平台,侧重全省经营性国有资产的统筹运营与低效资产处置。例如山东省国控资产运营有限公司,集中开展低效无效资产清理、不良资产处置、股权盘活与困难企业重整,推动省属国企存量资产专业化管理。一方面,对接省级资源,争取政策与资金支持。例如2026年1月成立的普惠(聊城)投资有限公司,由聊城市财信、财金联合11个区县共14家地方国企共同出资,注册资本30亿元,打破区县国资分散格局,统筹市县国有资本联动与跨区域资源协同。(热点解读丨化债新样本+1!山东又一市联合成立普惠投资公司)另一方面统筹辖区内区县资产,推动市县一体化运营。例如潍坊市财金控股有限公司,作为市级财金类国资运营主体,统筹全市财政经营性国有资产;2026年5月进一步牵头组建潍信资产运营有限公司,注册资本60亿元,由35家市县国企共同持股,构建起市县一体化资产运营体系。区县级是本轮地方国有资管公司组建的主力,绝大多数为国有资本运营/资产经营平台,核心是整合县域分散的经营性国有资产、提升主体信用评级和培育经营性现金流。例如广东博罗县投资控股(集团)有限公司,通过整合全县经营性国有资产,构建产投集团、建工集团、榕盛资产、文旅集团等专业化子平台,成为广东省首个取得AAA主体信用评级的县级国企,旗下多家子公司取得AA+评级,大幅拓宽了市场化融资渠道。从各地实践来看,本轮地方国有资管公司组建呈现三个鲜明特征:一是功能定位升级,从“拆弹”到“赋能”。从单一的债务处置,向“存量盘活、资本运营、产业赋能”多元功能延伸,从被动应对风险转向主动创造价值。特别是区县级平台,普遍将资产归集运营、提升主体信用作为核心目标,以资产端价值支撑债务端化解。二是组建模式清晰,从“新设”到“整合”。绝大多数以整合重组为主,通过划转分散在各部门、事业单位、平台公司的经营性资产,清理空壳公司与低效主体,实现国有资产从“分散管理”向“集中运营”转变。三是层级分工明确,从“分散”到“体系”。省级平台侧重全省风险统筹与大额资产处置,市级平台侧重区域资源整合与资本运作,区县级平台侧重具体资产落地运营与县域信用提升,形成上下联动、梯度协同的三级运营体系。四是改革成效多元,从“粗放”到“规范”。资产底数全面摸清,经营性国有资产实现集中统一监管;主体信用显著提升,大量区县平台从无评级升级至AA、AA+,融资成本持续下降;债务风险有效缓释,通过资产盘活、债务重组缓解了短期偿债压力。尽管地方国有资管公司取得了阶段性成效,但在实际运营中仍面临诸多制约,尤其是中西部区县平台,资产质量、运营能力、体制机制等方面的短板较为突出,距离真正的市场化资管运营主体仍有差距。部分划入资产存在产权不清、手续不全等历史遗留问题,盘活成本高、变现难度大;且公益性资产、准公益性资产占比较高,经营性现金流生成能力弱,形成“有资产无收益”的尴尬局面。多地审计结果显示,区县层面普遍存在经营性资产长期闲置、资产运营效率低下的问题,部分闲置资产涉及金额上亿元,但因权属、配套等问题难以有效盘活。多数地方国有资管公司业务结构单一,以资产租赁、政府委托项目为主,股权投资、资产证券化、产业培育等高阶资本运作能力薄弱。过去城投平台靠政府信用吃饭,核心能力是融资;现在挂牌资管公司,牌子换了,但思维方式、能力体系都没跟上。区县级平台尤为明显,普遍存在“重融资、轻运营”的路径依赖,真正具备自我造血能力的平台占比不高。地方国有资管公司管理人员多由行政机关转任或兼任,市场化专业人才匮乏,尤其缺乏资本运作、资产管理、产业投资等领域的专业团队。并且薪酬激励机制偏行政化,与市场水平差距较大,难以吸引和留住高端人才。同时,容错纠错机制不健全,导致不敢开展市场化投资与创新业务。和县域项目谋划的困境类似,存在激励错配:市场化业务有风险,做好了没有额外激励,做坏了要担责任,理性选择自然是多一事不如少一事。部分地区政企边界仍不清晰,国有资管公司仍承担部分政府性职能,存在隐性债务风险传导的可能。部分平台在资产划转、债务重组过程中,未严格落实风险隔离要求,将政府性债务与企业经营性债务混同,容易引发风险跨主体传导。如果不能厘清政企边界,国有资管公司很可能重蹈城投的覆辙。名义上是市场化主体,实际上还是政府的“钱袋子”,旧的风险没化解,新的风险又积累。东部沿海地区经济基础好,存量资产质量高,国有资管公司市场化程度高、资本运作能力强;中西部欠发达地区区县产业基础薄弱,优质资产稀缺,平台资产质量差、融资能力弱,债务压力更大,资管公司的作用难以充分发挥。部分偏远区县的国有资管公司甚至仅为“空壳主体”,仅承担融资功能,未实质开展资产运营业务。当一个地区本身缺乏优质经营性资产,组建资管公司就很容易异化为新的融资工具,偏离资产运营的本源。地方国有资管公司的兴起,为城投破解债务困境、实现市场化转型提供了重要借鉴。城投应顺应“从债务端转向资产端”的趋势,从理念、路径、能力、治理、协同五个维度重构发展逻辑,真正成为化债的支撑、转型的载体。彻底摒弃“为融资而做资产”的惯性思维,树立“运营优先”的核心理念,将资产运营作为债务化解与可持续发展的根基。通过全面盘点存量资产,分类梳理公益性、准公益性、经营性资产,将可运营资产逐步注入专业化运营主体,以资产增值收益覆盖债务本息,实现“以资抵债、以产化债”,从根本上增强偿债能力。化债的关键从来不在债务端,而在资产端。只有把资产运营真正当成核心业务,而不是融资的配套,才能走出债务滚动的循环。借鉴国有资管公司的专业化运营经验,构建“集中管理、分类处置、专业运营”的体系化路径。对于低效无效资产,通过专业化资管平台集中清理处置,加快低效资产出清;对于优质经营性资产,通过市场化运营提升价值,培育稳定现金流;对于存量债务,结合资产盘活统筹开展债务重组与结构优化,实现资产端与债务端的联动匹配。摆脱对政府信用与财政补贴的依赖,培育持续稳定的经营性现金流。一方面,聚焦主业深耕细作,提升城市服务、产业运营等核心业务的盈利水平,做实主营业务;另一方面,积极拓展资产证券化、REITs、股权投资等市场化业务,盘活存量资产的同时拓展增量收入。有条件的地区可探索市县联动,整合区域优质资产,提升主体信用评级,降低融资成本,增强市场融资能力。(四)治理优化:从“政企边界模糊”转向“现代企业制度”厘清地方政府与城投平台的权责边界,落实公司市场主体地位,建立健全“党委会领导、董事会决策、经理层执行”的现代企业治理体系。完善市场化经营机制,健全投资决策、风险管控、绩效考核、薪酬激励等制度,强化专业人才队伍建设,提升市场化运营能力。同时,建立严格的风险隔离机制,严防政府隐性债务向企业传导,守住不发生系统性风险的底线。打破行政区域壁垒,积极推动市县国有资产统筹整合与协同运营。借鉴潍坊、聊城等地的经验,通过市级国有资管平台牵头,吸纳区县平台共同持股,组建跨区域联合运营主体,实现资源共享、信用共担、优势互补。通过市县一体化运营,提升区域整体信用能级,拓宽融资渠道,降低区县平台债务风险,共同服务区域重大战略落地。《管子・权修》有言:“一年之计,莫如树谷;十年之计,莫如树木;终身之计,莫如树人。”债务治理与城投转型,同样遵循这样的逻辑:一年之计在债务纾解,十年之计在资产运营,终身之计在建立可持续的发展逻辑。地方国有资管公司的密集组建,标志着化债正式进入“资产端发力”的下半场。它的价值,不在于多了多少家机构,而在于为地方提供了一种新的可能,即从依赖土地财政、债务融资的老路,转向依靠存量资产运营、产业价值提升的新路。来源:城望研究院。若文中内容涉及版权问题或需引用授权,欢迎随时通过公众号后台留言与我们联系,我们将第一时间妥善处理。