
原创│投投是道,区县城投资产盘活的创新做法与实操建议
穷则变,变则通,通则久。——题记
“城投嘛,修路卖地的”是很多人第一印象。
过去靠土地财政和基建,确实撑起了半边天。可现在全国城投账上趴着超200万亿资产,听着吓人,拆开看,七成是没法变现的公益性资产——路不收费、公园免票、学校医院移交后只剩折旧。债倒是没少背,平均负债率往70%窜,光付息就压得喘不过气。有人说“抱着金饭碗要饭”,话有点夸张,但道理不差,手里不是没资产,是太多资产一直在沉睡。早几年地价猛涨,借新还旧还能转得开;如今增长放缓、地产深调,再这么滚雪球,神仙也难救。
2022年,国务院办公厅发文要求盘活存量资产、扩大有效投资。2025年政策进一步加码——公募REITs把商业办公设施和城市更新设施纳入底层资产范围,证监会推出了商业不动产投资信托基金试点。中央的态度很清楚,不能再躺在借债的船上,得把手里的家底翻出来晒一晒。
这些年跑了一些省份,看了很多案例,各地城投的做法五花八门。归结起来,大概这么几条路子。
01
腾挪变阵的路子
城投手里最值钱的家当,说到底还是土地。但过去那种挂牌出让、一卖了之的路子越走越窄——好地段卖一块少一块,三四线城市的地无人问津。更要命的是,单纯卖地解决不了产业空心化问题。于是,一些地方开始把闲置低效的资产腾出来,换个位置、换个功能、换种打法,重新上场——这条路,姑且叫它腾挪变阵。
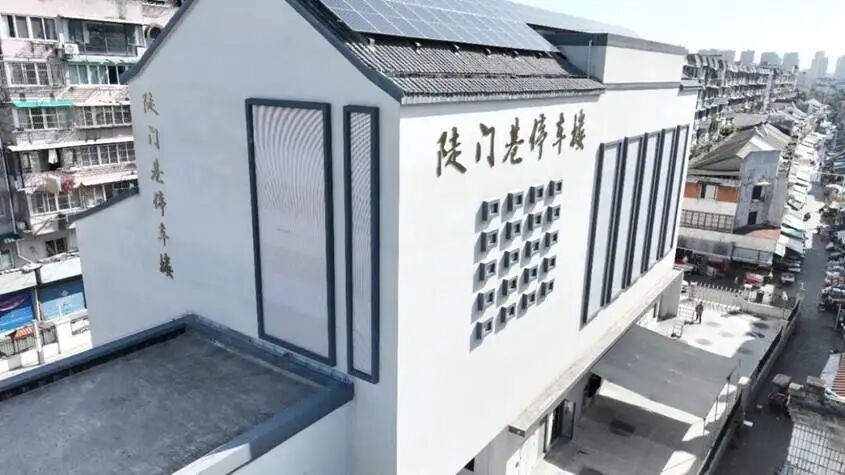
“芜湖:老泵站变身智慧停车楼案例 简介:芜湖市陡门巷有座1983年建的老排涝泵站,设备老化、功能闲置,留着要花钱维护,拆了又可惜。当地交投没有一拆了之,而是来了个“腾笼换鸟”:保留泵站的排涝功能,采用“公用设施+交通场站”的混合用地模式,原地改建成一座96个车位的智能立体停车楼,容积率从不足0.5提升到1.39。关键是没花一分财政补贴。停车楼靠停车费实现“自我造血”,既解决了老城区停车难的老大难,又让沉睡的市政资产重新产生了现金流。 这个项目体量不大,但对区县城投特别有参考意义——它证明,哪怕手里只有一个老泵站、一块边角地,只要愿意动脑筋,也能腾挪出一片天地。
图片来源:芜湖发布
经验借鉴:芜湖的妙处在于“功能叠加、不丢本业”。排涝是泵站的老本行,停车是老城区的新需求,两个功能在“混合用地”的框子里共存,谁也没耽误谁。对资产不多、钱也不多的区县城投来说,这种小切口、微改造、能造血的腾挪,比憋着劲上大项目靠谱得多。
02
1.5级开发的路子
讲完了腾挪和变阵,再讲一个更“轻”的玩法——1.5级开发。一级开发是把生地做成熟地、收储整理,二级开发是正式出让、盖房建厂。
1.5级开发,就是卡在中间:对近期没有出让计划、又闲置着的储备土地,先以临时使用、短期租赁的方式开发利用几年,既让土地“转起来”产生价值,又不影响远期规划。
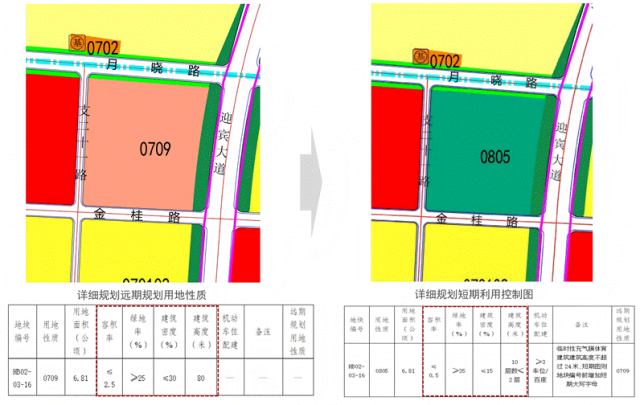
“宿迁湖滨新区:95亩沉睡土地变身足球运动中心案例 简介:宿迁骆马湖畔(湖滨新区)有一块95亩的商住混合储备土地,收储之后就进了“空档期”,荒了几年。想按老办法挂牌出让? 50年的出让期、上千万元的前期投入,一个公共服务类项目根本背不动。宿迁没硬来,而是打了个“挂牌租赁+1.5级开发”的组合拳:把这块地的短期规划用途调整为体育用地,按“挂牌租赁”方式供地,租期10年、挂牌价约11万元/亩。
图片来源:江苏自然资源
关键在手续做得很严。宿迁的依据是2025年出台的《关于加快盘活存量空间资源服务城乡高质量发展的意见》,又专门给项目编制了《短期利用控制图则》,把用地性质、绿地率、建筑限高、停车设施这些核心指标一次性框死;规划调整走简易程序,审批周期缩短约50天。双方还签了一份全周期监管协议,足球场建设标准、期满无偿收回、不动产登记注销,都作了刚性约定。
现在,5片标准化足球场(3片天然草坪、2片人工草坪)主体已经全部完工,将来既是青训基地、全民健身场地,还能承接“苏超”联赛的主场赛事。一块沉睡多年的储备地,没花出让金、没背上建设债务,就变成了有功能、有现金流、有产业带动的资产。
经验借鉴:宿迁这套打法,最值得学的不是“胆子大”,而是“手续严”。临时利用也要先有规划图则、再走挂牌程序、再签监管协议、再约定期满收回,环环相扣,绝不借临时之名搞永久建筑、变相圈地。江苏省自然资源厅已经把“探索土地1.5级开发利用”写进了2026年全省自然资源改革工作要点,这条路门槛低、见效快,特别适合盘活手头那些“动不了、也闲不起”的储备地。
03
金融工具的路子
盘活资产光靠行政手段不够,得有金融工具输血。过去城投融资主要靠银行贷款和发债,渠道窄、成本高、期限错配严重。这几年,REITs、ABS、CMBS这些工具开始进入城投的视野。
2025年政策又开了几道口子——9月,扩募时间从上市满12个月缩短到满6个月;11月,证监会推出商业不动产REITs试点;12月,发改委把商业办公设施、四星级以上酒店、体育场馆和城市更新项目纳入REITs行业范围清单。
但要泼盆冷水,公募REITs门槛高、资产要求严,是少数头部平台的游戏。大多数区县城投真正够得着的,是类REITs和ABS——门槛低、可复制,关键看你能不能把资产装进可证券化的形态。
“张家港:区县平台的“类REITs”样板案例 简介:张家港高新区投控是一家县级市平台,手里最有分量的资产,是塘桥镇鹿港产业园的工业厂房和配套租赁住房——出租率稳定、租金现金流可预期。 2026年4月,张家港市首单类REITs“华泰-张家港东渡产业园资产支持专项计划”在上交所设立,总规模7.29亿元,期限18年。最亮眼的是成本:优先级票面利率只有1.90%,全场认购倍数3倍多,创下全国类REITs的票面利率历史新低。
这么低的利率怎么做到的?一句话,用信用换资金。产品做了优先级/次级分层、现金流超额覆盖、差额支付和抵质押担保,还引入了江苏省信用再担保集团增信——省级担保一进来,评级上去、利率自然下来。募集资金主要用于置换存量高息银行贷款、投入园区后续建设,把“存量资产—市场化融资—再投资”的循环打通了。
经验借鉴:这个案例给广大区县城投最大的启示是公募REITs是“王炸”,但不是人人都有,类REITs、ABS才是大多数城投够得着的梯子。标准厂房、租赁住房、水务收费权、停车场,只要现金流够稳、够可预测,就能证券化。自己的信用不够,可以借省级担保、专业机构的力,把成本压下来。
04
运营提质的路子
金融工具解决的是钱的问题。资产能不能真正盘活,归根到底看它能不能持续产生收益,这就回到了运营能力。城投过去习惯了当“乙方”——政府下任务、城投去执行,一切按指令办事,市场意识普遍不强,运营更是短板。可盘活资产这件事,逼着城投从建设者变成运营商。
“南通崇川:区属国资的“运营样本”案例 简介:南通崇川是主城区,区属国企手里同样是一堆不起眼的资产,包括闲置厂房、商业楼、办公楼等。崇川的做法是“政府统筹+产业聚焦+资本创新”,通过两轮城投整合把分散的资产归到专业化国有运营主体手里。三年下来,盘活低效闲置国有资产面积净增81.68万平方米,国有资产出租率从67%提到85%,还盘活低效用地4600多亩。
它把出租率做上去,靠的是市场化运营,不是行政摊派。学士大厦因为运营不善闲置,崇川国控整体拍租、委托颐高集团运营,改造成数字园区,存量客户续租率约92%,出租率从60%升到73%;园林佳苑33幢近万平方米的闲置商业资产,交给国资运营公司改造成保障性租赁住房和人才公寓,230间房源试运营两个月就租出126间。运营做扎实,信用也跟着上了,2025年6月崇盈集团还发行了全国首单产业园高成长产业债券,发行规模10亿元,5年期,票面利率2.54%。
经验借鉴:崇川给区县城投的最大启发,一是资产要归集,把散在各处的小资产并到专业主体手里,才有规模效应;二是运营要市场化,该整体拍租就整体拍租,该请专业团队就请专业团队,别捂在自己手里收死租金;三是考核要动真格,把出租率、收益率这些指标跟负责人绩效挂起钩来。
05
产业导入的路子
资产盘活的最终目的不是把资产卖掉变现,而是让资产持续产生效益。要做到这一点,产业导入绕不过去。没有产业支撑的盘活是空中楼阁——今天盘活了,明天又空置了。而城投手里最稀缺的,恰恰不是资产,是产业内容。
“重庆空港新城:12.9亿资产撬动千亿投资案例 简介:重庆空港新城公司把手里的临空金融总部大楼,加上江北机场旁边459亩闲置土地,作价入股,与辽宁方大集团成立合资公司,国企持股28.74%、民企持股71.26%,一起打造“方大重庆航空城”。12.9亿元的闲置资产就这么盘活了,撬动方大集团1000亿元投资。 截至2025年底,已孵化10家实体公司,合计营收235.4亿元、利润9.08亿元。国企这28.74%的股权不是摆设,是长期分红和资产增值的通道。
经验借鉴:这给城投的启示非常直接。过去盘活资产,要么卖、要么租,但卖是一次性的,租是零散的。股权合作是第三条路:资产作价入股,跟产业龙头绑在一起,分享长期增值。这个模式里,资产没有卖出去,还以股权的形式留在国企手里,但产业进来了、税收进来了、就业也进来了。类似的思路,呼和浩特把240亩土地拿出来,让顺丰自掏腰包建智慧物流枢纽,一期二期投资约1.5亿元全是企业出,城投没掏一分钱、名下反而多了固定资产,还签了15年长租约。
产业导入的路子,既可以“作价入股”,也可以“以地招商”,关键是别让资产闲着。不过提醒的是,股权合作的水比买卖深得多,资产作价要合规、评估要公允、合作架构要清晰,尤其要守住不承诺固定回报、不兜底经营亏损的底线。
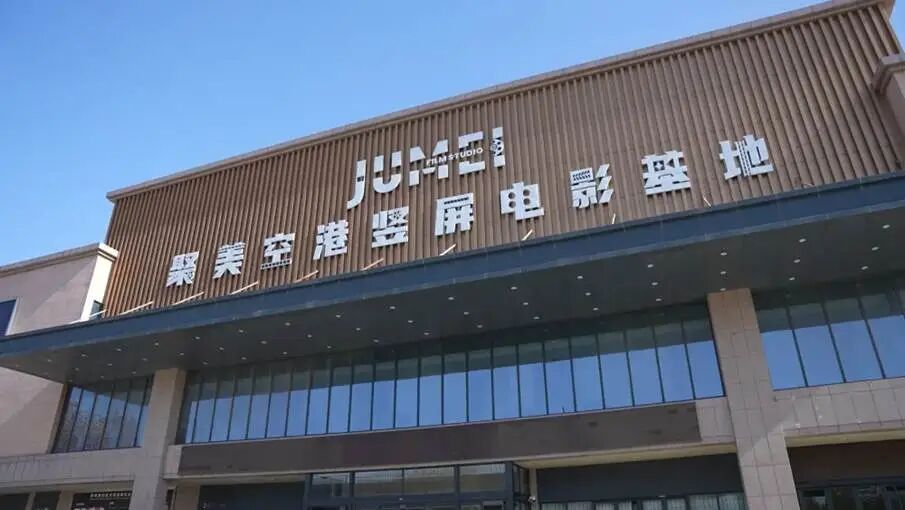
“郑州航空港:闲置商场变身“竖店”电影基地案例 简介:郑州航空港区华夏大道旁有座闲置商场,几万平方米的商业空间空置多年。区里没有把它低价甩卖,而是走了一条“资产不出手、产业请进来”的路子,2024年3月,聚美优品创始人陈欧旗下的郑州空港聚美影视传媒公司,中标了港区国资平台郑州航空大都市商业管理有限公司的“竖屏电影基地片场制景及运营服务”项目,中标金额995万元。商场所有权还在国资手里,改造和运营交给了懂行的产业龙头。聚美投入近1500万元,把这处闲置商场改造成占地约1.7万平方米的聚美航空港竖屏电影基地。
基地投用以来,这座“竖店”成了行业标杆。截至2025年9月,基地累计拍摄微短剧近700部,日均接待剧组八九个,是河南省微短剧产出最多、置景质量最优、影响力最大的拍摄基地。围绕这个基地,航空港区已聚集微短剧版权、承制、发行等企业20多家,加上服化道租赁、主播孵化等配套服务企业10多家,区里顺势成立微短剧产业联盟,把机场、工厂、医院、园林等上百处场景纳入资源库。
如今郑州在全国“竖屏”短剧版图上稳居第二,微短剧制作企业超过800家、从业人员近4万人——一座闲置商场,装下了一条微短剧产业链。
图片来源:新华社
经验借鉴:这单生意给城投最直接的启发,是闲置资产不必急于变现,可以攥着所有权,把改造权、运营权交给产业龙头,让懂行的人来盘。
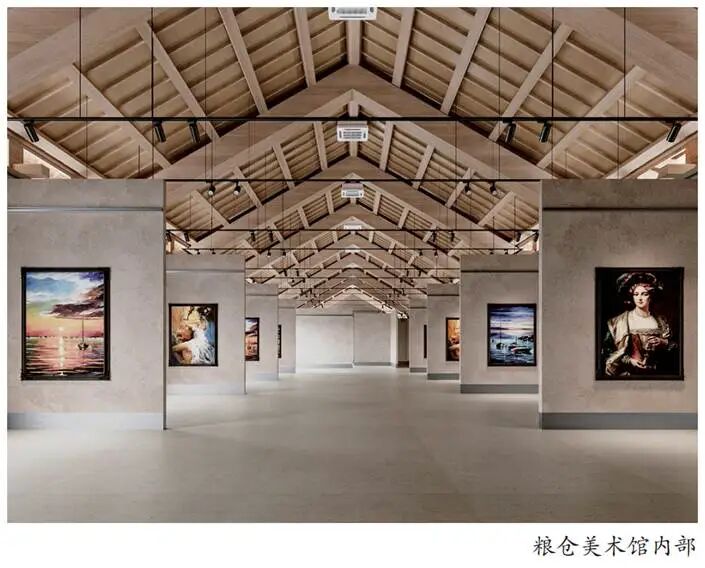
“重庆城口:老粮仓化身艺术地标案例 简介:城口县咸宜镇有座上世纪的老粮仓,国有粮站,粮食储备功能一退出,房子就闲了下来。库房这种建筑有个特点——空间开阔、层高充足,当仓库是“滞销品”,当展馆却是“香饽饽”。城口县属国企没有拆了重来,而是来了个“微改造、精提升”:不碰原有粮仓的建筑结构,把闲置粮库改成了粮仓美术馆。2024年9月正式运营,粮仓还是那个粮仓,外立面、屋架原样保留,里子却换成了艺术展览、写生创作、文旅体验空间。
关键是这一改,改出了“文化”这个附加值。运营一年,累计接待考察团、游客59批次,实现营业收入70多万元——数字不算大,但带动的是一整条链:周边民宿住得满了、农特产品卖得动了、场镇餐饮消费跟着起来了。一座闲置的仓储资产,硬生生变成了县域文旅产业的核心载体。
图片来源:国家粮食和物资储备局宣教中心
经验借鉴:老旧仓储类国有资产盘活,不一定转向工业、办公。粮仓的层高、开间、屋顶结构,天生就是为“展陈”准备的——顺着建筑本身的脾气来,比硬改造省一半力气。城口这单生意,贵在少大拆大建,立足资产原有物理条件做功能转换,更难得的是把“老资产”和“新内容”接上了,文化进来了,客流、现金流自然跟着来。
06
几条实在的建议
城投资产盘活这件事,说起来热闹,做起来是真不容易。案例看了一大圈,说几条实在的建议。
头一条,先把政企边界划清楚。很多资产当年就是政府指令性划转的,怎么用、收益归谁,一直没扯清楚。盘活一旦动到真金白银,历史遗留的权责问题就全翻出来了。先立规矩、再盘资产,能少走很多弯路。
第二条,盘活资产不能只盯着资产目录里那些光鲜亮丽的大项目。很多区县级城投公司手里真正有价值的资产,恰恰是那些不起眼的小东西——路边的停车场、老小区的物业管理权、闲置的商业裙楼、广告经营权、停车位收费权。这些东西单个拿出来体量不大,但胜在数量多、分布广、现金流稳定,加在一起就是一笔不小的家底。
第三条,资产要分家。经营性资产、准经营性资产、公益性资产,得分门别类、一资一策。能产生现金流的,如标准厂房、写字楼、租赁住房、收费停车场,放手做市场化运营,整体拍租、请专业团队,现金流稳了、规模够了再谈证券化;勉强能平衡的,争取专项债和政府购买服务;纯粹公益的,就别硬塞进融资盘,把路、公园、管网这些“负资产”拿来装点资产负债表,看着规模大了,实则埋了雷。
第四条,盘活要引入真正的市场对手方,别在体系内自转。一单盘活真不真,看它有没有外部主体接盘、出真金白银、担真风险。最容易做成“假盘活”的四个结构要警惕:
一是本级国企自己接自己的盘,TOT让本级平台当社会资本,左手倒右手,钱转一圈还在体系内;
二是靠政府信用撑场面,回购、担保、固定回报写进主合同或藏进补充协议,资产本身不值这个价,交易就变成了给财政埋雷,国办19号文明令严禁在盘活存量资产过程中新增隐性债务;
三是收益不确定的收费权、经营权,包装成稳定现金流去质押融资,项目做不成,财政被拖下水;四是不涉及固定资产投资的纯收费权转让,硬套特许经营模式绕着监管走。
第五条,判断一单盘活成不成功,不看账面数字,看有没有真实经营现金流。盘活的目标是把闲置资产变成能持续生钱的生意,而不是把它变成报表上一个漂亮数字。最容易把“盘活”做成“假盘活”的三个地方:
一是拿未来收益权做文章,把停车收费权、广告经营权未来几十年的收益一次性高价卖给本级城投,账面非税收入是涨了,实质是寅吃卯粮、把后任要还的钱提前透支;
二是虚假出表,用明股实债、抽屉协议把本应并表的资产、负债腾挪出去,报表好看了,风险并没走,监管穿透核实一次就现原形;三是回收资金没进该进的渠道,盘活回笼的钱被挪去补窟窿、还旧账,没有投回新项目,盘活就成了空转,没给资产带来一丝增量。
最后一条,金融工具是手段不是目的。REITs也好、ABS也好、CMBS也好,说到底都是融资工具。如果资产本身的运营效率提不上去,再好的金融工具也救不了。别费了大劲把资产证券化了,底层现金流跟预测差一大截,反而背上更大的包袱。
实操还有两个坑:一是期限错配,资产回收周期长、债务期限短,借短投长,再融资一收紧就爆雷;二是资金管理,盘活资金体外循环、低价长租、签“阴阳合同”,都是高压线。
今天文章里写到的这些案例做法各不相同,但有一条共通的经验:
它们都没有走卖资产的老路,而是在资产运营和价值提升上开动脑筋、想出了各自的招数。相信再过几年回头看,今天这些先行者的探索,会成为整个行业转型的重要参照。方向已经很清楚了,剩下的就一件事——迈开步子,往前走。
来源:城望研究院。若文中内容涉及版权问题或需引用授权,欢迎随时通过公众号后台留言与我们联系,我们将第一时间妥善处理。